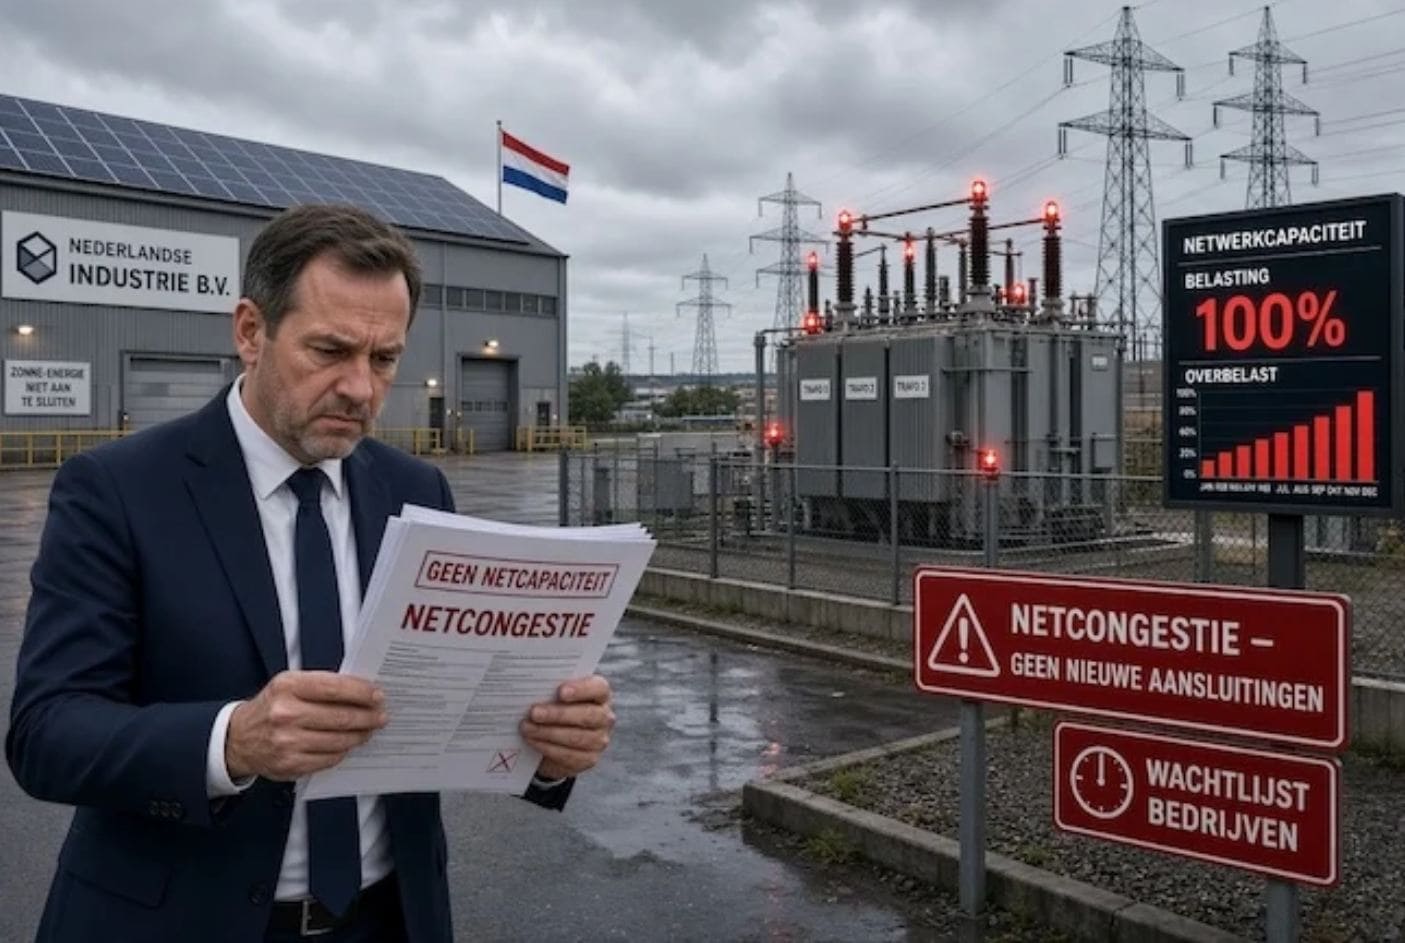
Het was eind november 2019 dat de Tweede Kamer een eerste hoorzitting hield over de krapte op het stroomnet. (Bron: Binnenlands Bestuur) We zijn nu zeven jaar verder en de netcongestie is uitgegroeid tot een serieus probleem. Daarom zijn er beleidsregels ingevoerd om het te veel tegelijk verbruiken en terugleveren in goede banen te leiden. Deze regels hebben effect op jouw bedrijfsvoering als je bijvoorbeeld een (zwaardere) aansluiting aanvraagt voor een warmtepomp of nieuwe elektrische voertuigen. Of juist stroom wil terugleveren via zonnepanelen. In deze situaties kun je op een wachtlijst bij de netbeheerder terechtkomen.
De Rijksdienst voor Ondernemend Nederland is het Loket Netwerkcongestie gestart om ondernemers te helpen met uitleg van de regels. Ook vind je hier mogelijke oplossingen voor jouw netwerkproblemen. Denk aan je energieverbruik sturen met een energiebeheersysteem of een capaciteitsbeperkend contract. Of aan elektriciteit opslaan in een batterij, omzetten naar andere energievormen of delen via cable pooling of een energiehub. Dergelijke oplossingen kunnen invloed hebben op de dekking van je bedrijfsverzekeringen. Neem ons mee in je plannen zodat wij je verzekeringen erop kunnen aansluiten.
Waar denk jij aan bij het woord ‘noodsituatie’? Hoogstwaarschijnlijk had je zo’n tien jaar geleden een ander antwoord gegeven dan nu. Toen dacht je waarschijnlijk nog aan een tijdelijk, lokaal incident, zoals een brand, een flinke stroomstoring of een zware storm. Anno 2026 is het een groot risico waarbij kwaadwillenden bewust proberen onze samenleving en computersystemen te verstoren. Om mensen hierop voor te bereiden, kregen Nederlandse huishoudens het informatieboekje ‘Bereid je voor op een noodsituatie’ in de brievenbus. Inmiddels is deze Denk Vooruit-campagne uitgebreid met een bedrijvenversie ‘Blijft jouw bedrijf draaien?’. Met dit draaiboek bereid je je bedrijf voor op de eerste 72 uur van een langdurige noodsituatie.
Dit draaiboek van het ministerie van Justitie en Veiligheid is duidelijk iets anders dan een RI&E (Risico Inventarisatie & Evaluatie). Deze richt zich namelijk op de dagelijkse veiligheid en gezondheid op de werkvloer (zoals Arbowetgeving). Meer weten? We helpen je graag verder.
Als werkgever betaal je WGA- en Ziektewet-premie om de uitkeringen van zieke en arbeidsongeschikte werknemers te financieren. Dit staat ook bekend als premie Werkhervattingskas (Whk). In 2027 zal het gemiddelde premiepercentage voor de WGA stijgen van 0,96% naar 1,07%. De gemiddelde Ziektewet-premie stijgt van 0,56% naar 0,60%. Oorzaak is meer uitkeringen voor vooral een toenemend aantal (jonge) mensen met psychische klachten, post-covidsyndroom en een ouder wordende beroepsbevolking. (Bron: UWV)
Wat je exact gaat betalen, hangt af van je sector en de totale loonsom van jouw onderneming. Ook is de premie voor de Whk gedifferentieerd. Dat betekent dat je een premie betaalt die aansluit bij het risico op uitval binnen je onderneming. Zo probeert men het nemen van maatregelen op preventie en duurzame inzetbaarheid te stimuleren. Wil je geen publieke premie aan de Belastingdienst betalen? Dan kun je ervoor kiezen om eigenrisicodrager te worden. De deadline voor ingangsdatum 1 januari 2027 is 1 oktober 2026. Meer weten? Wij helpen je graag met informatie over het voorkomen en verzekeren van verzuim.
Na een inbraak of diefstal in huis vraagt de verzekeraar om een overzicht van de gestolen spullen én de bijbehorende aankoopbewijzen. Het achteraf verzamelen van deze nota’s zorgt vaak voor extra stress in een toch al emotionele periode. Het is daarom verstandiger om dit direct bij aanschaf te regelen. Maak een overzicht en pas dit indien nodig aan zodat deze actueel blijft. Bewaar het overzicht in een veilige cloudomgeving.
Je hoeft overigens niet elk alledaags voorwerp te noteren. Hanteer als vuistregel dat je de bon bewaart van elk los voorwerp met een waarde vanaf € 150,-. Denk hierbij met name aan diefstalgevoelige zaken zoals elektronica, smartphones, sieraden en kostbare kleding. Door direct een foto van het product en de bon digitaal op te slaan, beschik je bij schade meteen over het juiste bewijsmateriaal voor een vlotte claimafhandeling.
Let op: zaken als contant geld, elektronica en sieraden zijn vaak maar beperkt gedekt. Je kunt hiervoor een aparte aanvullende dekking afsluiten. Heb je vragen over wat jouw inboedelverzekering wel en niet vergoedt? Wij kijken het graag voor je na.
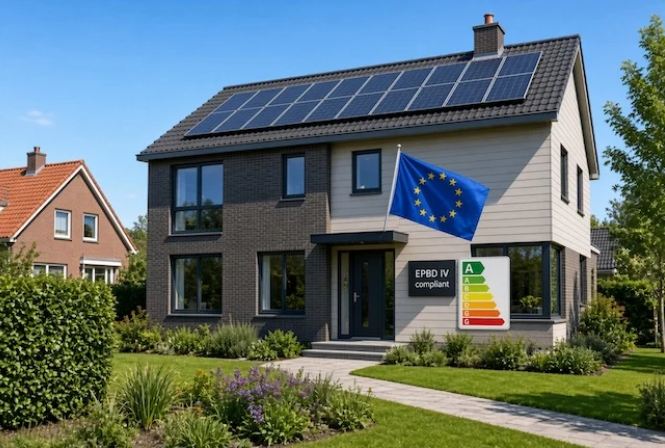
Sinds 29 mei 2026 heeft het energielabel voor woningen een flinke vernieuwing ondergaan. Deze verandering komt rechtstreeks voort uit de Europese richtlijn voor energieprestatie van gebouwen (EPBD IV). Het label heeft een nieuw ontwerp en bevat meer uitleg over de energieprestatie van een woning of gebouw. Dit helpt om de informatie sneller te begrijpen en beter te gebruiken. Het nieuwe energielabel geldt voor registraties vanaf 28 mei 2026. Energielabels die al eerder zijn afgegeven, blijven geldig en worden niet aangepast. (Bron: Volkshuisvestingnederland.nl).
De EPBD IV stimuleert huiseigenaren om flink te isoleren of te investeren in zonnepanelen en warmtepompen. Gaat jij hiermee aan de slag? Bedenk dat duurzame maatregelen effect hebben op de herbouwwaarde van je huis. Laat het ons weten en wij zorgen ervoor dat je verzekeringen aansluiten op je nieuwe situatie.
Voor bekostigen van de aanpassingen kun je financieren met je bestaande of een extra hypotheek of het afsluiten van een lening. Neem contact met ons op om de mogelijkheden te bespreken.
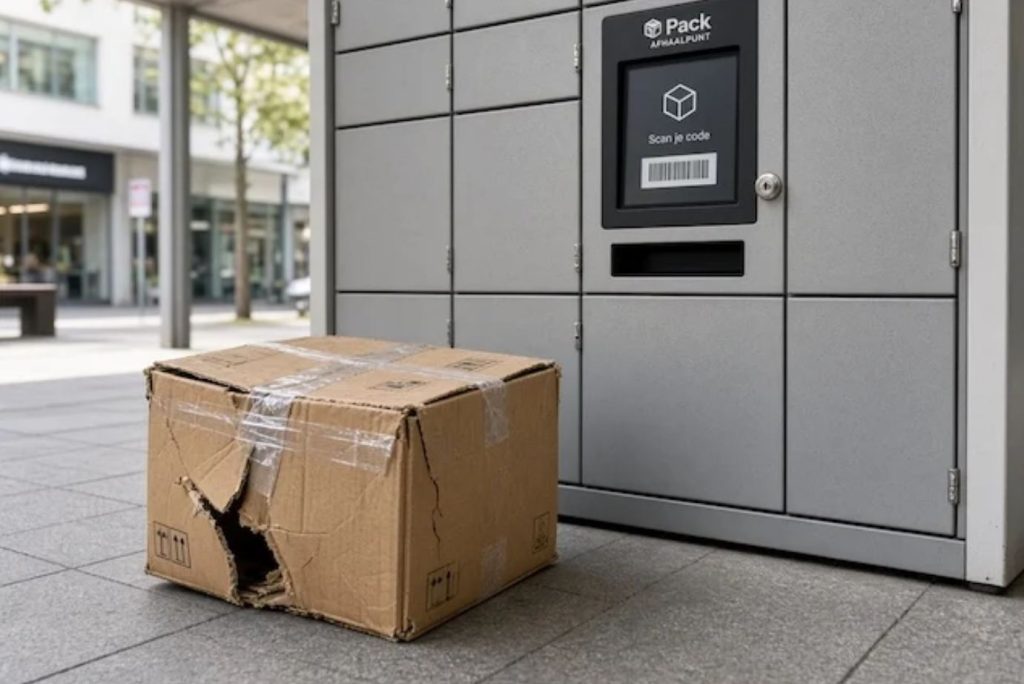
Pakket kwijt of beschadigd op afhaalpunt? Dit zijn je rechten.
Online winkelen is een vast onderdeel geworden van ons koopgedrag. Het merendeel van de pakketten wordt nog thuisbezorgd, maar het aantal afhaallocaties groeit de laatste tijd enorm. Daarin zien we twee heel duidelijke trends: een toename in het aantal onbemande pakketkluizen en een flinke uitbreiding van particuliere thuisafhaalpunten om de drukte bij winkels op te vangen. (Bron: thuiswinkel.org) Levering op afhaalpunten is voor webshops en bezorgdiensten handiger en goedkoper. Voor jou als klant geeft het meer vrijheid. Er schuilt echter wel een juridisch addertje onder het gras. Wanneer een (kostbare) bestelling op een afhaallocatie beschadigd of zoekraakt, wijzen de webshop en de vervoerder vaak naar elkaar. Veel verkopers stellen dat hun verantwoordelijkheid stopt zodra het pakket op het afhaalpunt is gescand. Volgens de wet blijft de webshop echter risicoaansprakelijk, totdat jij het product daadwerkelijk fysiek in ontvangst hebt genomen.
Het zelfstandig verhalen van je schade op grote webshops blijkt in de praktijk vaak een complex en langdurig proces. Met een rechtsbijstandverzekering zorgen deskundige juristen dat je krijgt waar je wettelijk recht op hebt. Neem voor meer informatie contact met ons op.
Zwangerschapsverlof voor de zelfstandige ondernemer
Wanneer je als zelfstandig ondernemer (bijvoorbeeld zzp’er) zwanger bent, heb je geen recht op doorbetaald zwangerschapsverlof vanuit een werkgever. Wel kun je onder bepaalde voorwaarden financiële ondersteuning krijgen: de regeling Zelfstandige en Zwanger van het UWV. Hiermee heb je recht op een uitkering van ten minste 16 weken tijdens en na je zwangerschap. Heb je in het kalenderjaar voordat de zwangerschapsuitkering ingaat ten minste 1.225 uur als zelfstandige gewerkt, dan ontvang je de maximale uitkering. Deze is gelijk aan de hoogte van het minimumloon.
Voor de meeste ondernemers is dat minimumloon (of minder als je het urencriterium niet haalt) helaas niet genoeg om alle vaste lasten te dekken. Daar kan een arbeidsongeschiktheidsverzekering (AOV) uitkomst bieden met een aanvulling op de ZEZ-uitkering. Let hierbij wel goed op de wachttijd: vaak moet je de verzekering al één tot twee jaar hebben vóór je bevalt. Plan jij gezinsuitbreiding? Neem contact met ons op om de tijdelijke terugval in inkomsten te regelen.
Misverstanden bij zzp’ers over bedrijfsverzekeringen
Veel zzp’ers lopen onbewust grote financiële risico’s door hardnekkige misverstanden over hun zakelijke verzekeringen. Het meest hardnekkige fabeltje? Denken dat een particuliere aansprakelijkheidsverzekering (AVP) ook zakelijke schade dekt. Echter, zodra je schade veroorzaakt tijdens je werk, keert een privé-polis helemaal niets uit. Ook dekken privéverzekeringen geen laptop, gereedschap en andere bedrijfsmiddelen. Daarvoor heb je een bedrijfsinventarisverzekering nodig. Nog een ander voorbeeld is de veronderstelling dat als je vanuit huis werkt, je niets kan overkomen. Maar ook als je thuis werkt, kun je uitvallen door ziekte of een ongeluk. Met een arbeidsongeschiktheidsverzekering (AOV) heb je toch inkomen als je niet kunt werken.
Lees meer over de meest voorkomende misverstanden over bedrijfsverzekeringen op de website van de Kamer van Koophandel. Kom bij ons langs voor meer zekerheid en duidelijkheid over je privé- en zakelijke verzekeringen.
Brandveiligheid energieopslag verankerd in SCIOS Scope 10
Werk jij in je bedrijf met elektrisch materieel? Dan ken je ongetwijfeld NTA 8220. Deze Nederlandse Technische Afspraak voor de beoordeling van elektrische installaties en apparatuur op brandrisico’s is in de praktijk hetzelfde als de bekende SCIOS Scope 10-keuring. De meest recente aanpassing rondom SCIOS Scope 10 is dat de inspectie van energieopslagsystemen (EOS) en batterijen vanaf de zomer officieel als module wordt toegevoegd. Door het groeiende brandrisico controleren inspecteurs EOS extra op veiligheid. Het Verbond van Verzekeraars publiceerde eerder al een uitgebreid artikel over preventie rond EOS-systemen.
SCIOS Scope 10 focust specifiek op het in kaart brengen van brandrisico’s van elektrisch materieel en bekabeling. Daar valt EOS nu dus ook onder. Het is geen wettelijke plicht, maar kan wel als eis worden gesteld door de brandverzekeraar. Dit om brand, grote schade of langdurige uitval door kortsluiting of oververhitting te voorkomen. Neem voor de specifieke verzekeringseisen rondom jouw bedrijfspand contact met ons op.
De zomervakantie staat voor de deur! De ANWB meldt dat mensen niet thuisblijven door de onrust in de wereld, maar hun vakantieplannen wel aanpassen. Vooral Europese bestemmingen zijn nu populair. Nederland blijft een grote favoriet, gevolgd door Duitsland, Frankrijk en Spanje. Andere continenten verliezen aantrekkingskracht door politieke onrust en internationale conflicten. Zo is Amerika uit de ‘vakantiegratie’ door de retoriek van president Trump en uit angst voor een onprettige sfeer bij de douane en op straat. Het Midden-Oosten is in interesse gedaald door oorlogen, en grensregio’s die populair waren voor cultuur- of zonvakanties worden nu als te risicovol gezien.
Voor landen waar onrust is, geeft het Nederlandse Ministerie van Buitenlandse Zaken een negatief reisadvies af. Dat heeft direct gevolgen voor je reis- en annuleringsverzekering. Reis je bewust naar een rood/oranje gebied, dan loop je kans dat je niet verzekerd bent voor medische kosten of ongevallen. Check het reisadvies voor jouw vakantiebestemming op Nederlandwereldwijd.nl. Neem voor je reis- en annuleringsverzekering contact met ons op.
De ZekerGeerts / Geerts Assurantien website gebruikt cookies voor een betere ervaring. JaNee, liever niet
Cookies
Privacy Overview
This website uses cookies to improve your experience while you navigate through the website. Out of these, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may affect your browsing experience.
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.